Domain visuelle-botschaft.de kaufen?
Wir ziehen mit dem Projekt
visuelle-botschaft.de um.
Sind Sie am Kauf der Domain
visuelle-botschaft.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain visuelle-botschaft.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Rastersysteme für die visuelle Gestaltung - Grid systems in Graphic Design, Gebundene Ausgabe von Josef Müller-Brockmann, Niggli Verlag,Rastersysteme Für Die Visuelle Gestaltung - Grid Systems In Graphic Design, Gebundene Ausgabe Von Josef Müller-brockmann, Niggli Verlag, 978-3-7212-0145-1, Seitenanzahl: 17654,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müller-Brockmann, Josef: Rastersysteme für die visuelle Gestaltung. Grid systems in graphic designsRastersysteme für die visuelle Gestaltung. Grid systems in graphic designs , Ein Handbuch für Grafiker, Typografen und Ausstellungsgestalter. A visual communication manual for graphic designers, typographers and three dimensional designers , Unterbodenleuchten > Lichter & Leuchten , Auflage: Nachdruck, Erscheinungsjahr: 199601, Produktform: Leinen, Autoren: Müller-Brockmann, Josef, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 176, Abbildungen: 357 Abb. u. Beisp., Keyword: Gestaltung; Grafik; Typografie, Fachschema: Gestaltung~Typografie~Visuell~Design / Grafikdesign~Grafikdesign~Kalligrafie - Kalligraphie~Kalligraphie~Schrift / Kalligrafie~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Fachkategorie: Typografie und Schrift~Fertigungsindustrie~Kunst: allgemeine Themen~Nachschlagewerke~Architektur: Innenarchitektur, Warengruppe: HC/Innenarchitektur/Design, Fachkategorie: Grafikdesign, Thema: Verstehen, Text Sprache: ger eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Niggli Verlag, Verlag: Niggli Verlag, Verlag: niggli Verlag, Länge: 304, Breite: 217, Höhe: 25, Gewicht: 1120, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A155186, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Kreativität und musikalische Bildung. Kreative Gestaltung rhythmisch-musikalischer Bildung und Erziehung fördert die Entfaltung kindlicher KreativitätKreativität Und Musikalische Bildung. Kreative Gestaltung Rhythmisch-musikalischer Bildung Und Erziehung Fördert Die Entfaltung Kindlicher Kreativität Von, Grin, 978-3-389-12855-8, Musik16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Richtlinien und Normen für die visuelle Gestaltung, Fachbücher von Otl AicherEin knappes Vierteljahrhundert nach dem Ende des Nationalsozialismus erhielt Otl Aicher den Auftrag, die „heiteren“ Olympischen Spiele München 1972 zu gestalten. Er ging dabei systematisch und wissenschaftlich ans Werk, befreite visuelle Kommunikation von nationalem Pathos und reduzierte sie im Sinne des Bauhauses auf das Wesentliche: den Gebrauch. Das 1967 fertiggestellte Handbuch ist ein erstaunlich überschaubares Regelwerk, ein flexibles System aus Farben, Formen und Schrift, das Aichers Team und Partnern ein „freies Spielen“ ermöglichte sowie „unnötige Vorarbeit und zeitraubende Detailentscheidungen“ ersparte. Aicher hatte einen umfassenden Anspruch: Alles sollte gestaltet werden können. Mit den Ergebnissen aus über 100 Designbereichen gelang es ihm, eine aussergewöhnliche Breitenwirkung des Erscheinungsbildes zu schaffen und darüber hinaus neue Massstäbe im Corporate Design zu setzen. Bis heute gilt München 1972 als das erfolgreichste Designprojekt aller Olympischen Spiele.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rastersysteme für die visuelle Gestaltung - Grid systems in Graphic Design, Gebundene Ausgabe von Josef Müller-Brockmann, Niggli Verlag,Rastersysteme Für Die Visuelle Gestaltung - Grid Systems In Graphic Design, Gebundene Ausgabe Von Josef Müller-brockmann, Niggli Verlag, 978-3-7212-0145-1, Seitenanzahl: 17654,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müller-Brockmann, Josef: Rastersysteme für die visuelle Gestaltung. Grid systems in graphic designsRastersysteme für die visuelle Gestaltung. Grid systems in graphic designs , Ein Handbuch für Grafiker, Typografen und Ausstellungsgestalter. A visual communication manual for graphic designers, typographers and three dimensional designers , Unterbodenleuchten > Lichter & Leuchten , Auflage: Nachdruck, Erscheinungsjahr: 199601, Produktform: Leinen, Autoren: Müller-Brockmann, Josef, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 176, Abbildungen: 357 Abb. u. Beisp., Keyword: Gestaltung; Grafik; Typografie, Fachschema: Gestaltung~Typografie~Visuell~Design / Grafikdesign~Grafikdesign~Kalligrafie - Kalligraphie~Kalligraphie~Schrift / Kalligrafie~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt, Fachkategorie: Typografie und Schrift~Fertigungsindustrie~Kunst: allgemeine Themen~Nachschlagewerke~Architektur: Innenarchitektur, Warengruppe: HC/Innenarchitektur/Design, Fachkategorie: Grafikdesign, Thema: Verstehen, Text Sprache: ger eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Niggli Verlag, Verlag: Niggli Verlag, Verlag: niggli Verlag, Länge: 304, Breite: 217, Höhe: 25, Gewicht: 1120, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger: A155186, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
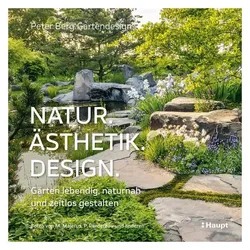
Natur, Ästhetik, Design, Fachbücher von Peter BergDas Buch "Natur, Ästhetik, Design" von Peter Berg bietet eine umfassende Anleitung zur Gestaltung lebendiger und naturnaher Gärten. Es zeigt, wie Gärten harmonisch in die Umgebung integriert werden können, wobei die individuellen Wünsche der Gartenbesitzer stets im Vordergrund stehen. Berg und sein Team demonstrieren meisterhaft, wie das Zusammenspiel von Naturstein, Pflanzen und Wasser selbst in herausfordernden Hanglagen zur Geltung kommt. In dieser überarbeiteten Neuausgabe werden 14 der schönsten und international ausgezeichneten Gartenanlagen vorgestellt, die als Inspirationsquelle für die eigene Gartengestaltung dienen. Die opulente Bebilderung, ergänzt durch Fotografien renommierter Künstler, macht das Buch nicht nur informativ, sondern auch visuell ansprechend. Die Leserinnen und Leser erhalten wertvolle Anregungen, um ihre Gärten in wahre Naturparadiese zu verwandeln.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Charakter- und Figurendesign: Einführung in die psychische und visuelle Gestaltung von Charakteren, Taschenbuch von Martin Tintel, Bachelor + MasterCharakter- Und Figurendesign: Einführung In Die Psychische Und Visuelle Gestaltung Von Charakteren, Taschenbuch Von Martin Tintel, Bachelor + Master Publishing, 978-3-95684-284-9, Seitenanzahl: 8039,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.